


Also Watch


Read this
வங்கிக் கடன் வட்டி உயர்வால் வீடு, வாகனக் கடன்களுக்கு அதிகரிக்கும் சுமை
ஏன் இந்த திடீர் மாற்றம்?

வங்கிக் கடன் வாங்கியவர்களுக்கு அதிர்ச்சியை ஏற்படுத்தும் வகையில், ரெப்போ வட்டி விகிதத்தை 25 அடிப்படைப் புள்ளிகள், ரிசர்வ் வங்கி உயர்த்தியுள்ளது.
மூன்று ஆண்டுக்கு பிறகு...
பிப்ரவரி 2023க்குப் பிறகு, சுமார் 3 ஆண்டுகளுக்கும் மேலாக ரெப்போ வட்டி உயர்த்தப்படுவது இதுவே முதல் முறை. இதற்கு முன்பு, 2023 பிப்ரவரியில் ரிசர்வ் வங்கி ரெப்போ வட்டியை 25 அடிப்படைப் புள்ளிகள் உயர்த்தி 6.50 சதவீதமாக நிர்ணயித்து இருந்தது. அதன்பிறகு வட்டி விகிதத்தில் மாற்றமின்றி இருந்த காலகட்டமும், பின்னர் வட்டி குறைப்பு நடவடிக்கைகளும் தொடர்ந்த நிலையில், தற்போது மீண்டும் வட்டி உயர்வு பாதைக்கு ரிசர்வ் வங்கி திரும்பி உள்ளது. ஏன் இந்த திடீர் மாற்றம்? ரெப்போ வட்டி விகிதம் என்றால் என்ன? வீட்டுக் கடன், வாகனக் கடன் என வங்கிக் கடன் வாங்கியவர்களுக்கு எத்தகைய பாதிப்பு ஏற்படும்?
வட்டி விகிதம் உயர்த்தப்பட்டது ஏன்?
ரெப்போ வட்டி விகிதம் என்றால், ரிசர்வ் வங்கி (RBI), வங்கிகளுக்கு குறுகிய காலத்திற்கு கடன் வழங்கும்போது வசூலிக்கும் வட்டி விகிதம். தற்போது ரெப்போ வட்டி விகிதம் 5.25%ல் இருந்து 5.50% ஆக, அதாவது 25 அடிப்படைப் புள்ளிகள் உயர்த்தப்பட்டு உள்ளது. ரெப்போ வட்டி உயர்ந்தால், வங்கிகளுக்கு பணம் பெறுவதற்கான செலவு அதிகரிக்கும். அதன் தாக்கம் வங்கிகள் வழங்கும் வீட்டுக்கடன், வாகனக் கடன் உள்ளிட்ட கடன்களின் வட்டியிலும், அதனால் மாத தவணையிலும் எதிரொலிக்கும்.
அச்சம் தரும் பணவீக்கம்
ரெப்போ வட்டி உயர்வுக்குப் பின்னால் முக்கியமாக இருப்பது, பணவீக்க அச்சம். கடந்த சில மாதங்களாக விலைவாசி அழுத்தம் மீண்டும் அதிகரித்து வருகிறது. ஆகஸ்ட் மாதத்தில் சில்லறைப் பணவீக்கம் 4.82 சதவீதமாக உயர்ந்தது. இது 4 சதவீதத்திற்குள் பணவீக்கத்தை கட்டுப்படுத்துவது என்ற ரிசர்வ் வங்கியின் இலக்கை தொடர்ந்து மூன்றாவது மாதமாகத் தாண்டியுள்ளது. உணவுப் பொருள் மற்றும் எரிபொருள் விலை உயர்வு மட்டுமின்றி, விலையேற்றம் பல்வேறு பொருட்களுக்கும் பரவத் தொடங்கி இருப்பதாக ரிசர்வ் வங்கி தெரிவித்துள்ளது.
சர்வதேச கச்சா எண்ணெய் விலை
இதனுடன், சர்வதேச கச்சா எண்ணெய் விலை உயர்வும் முக்கிய காரணமாக உள்ளது. மேற்கு ஆசியாவில் நீடிக்கும் மோதலால் கச்சா எண்ணெய் விலை 100 டாலருக்கும் மேல் சென்றுள்ளது. இந்தியா தனது கச்சா எண்ணெய் தேவையின் பெரும்பகுதியை இறக்குமதி செய்வதால், சர்வதேச எண்ணெய் விலை உயர்வு நாட்டின் போக்குவரத்து, உற்பத்தி உள்ளிட்ட பல்வேறு துறைகளின் செலவுகளை அதிகரித்து, இறுதியில் பணவீக்கத்துக்கு அழுத்தம் கொடுக்கக்கூடும்.
பருவமழை இல்லை...
இதுதவிர, எல்-நினோ நிலைமைகளும் பருவமழை போதிய அளவில் பெய்யாததும் உணவுப் பொருட்களின் விலையை அதிகரிக்கக்கூடிய அபாயத்தை உருவாக்கி உள்ளன.
இதனால் பணவீக்கம் எதிர்காலத்தில் மேலும் அதிகரிக்கலாம் என்ற அச்சம் ரிசர்வ் வங்கியிடம் ஏற்பட்டுள்ளது.
பொருளாதாரம் பலவீனமாக இருப்பதால் வட்டி உயர்வா?
2026–27 நிதியாண்டுக்கான இந்தியாவின் உண்மையான ஜிடிபி வளர்ச்சி கணிப்பை, முந்தைய 6.7 சதவீதத்திலிருந்து 7.1 சதவீதமாக ரிசர்வ் வங்கி உயர்த்தி உள்ளது. இரண்டாவது காலாண்டுக்கான வளர்ச்சி கணிப்பும் 7.2 சதவீதமாக உயர்த்தப்பட்டு உள்ளது.
உற்பத்தி, சேவைத்துறை, உள்நாட்டு தேவை மற்றும் முதலீடு ஆகியன பொருளாதார வளர்ச்சிக்கு தொடர்ந்து ஆதரவாக இருப்பதாக ரிசர்வ் வங்கி தெரிவித்து உள்ளது. அதாவது, பொருளாதாரம் சரிந்து வருவதால் வட்டி உயர்த்தப்படவில்லை, பொருளாதாரம் வலுவாக இருக்கும் நிலையில் அதிகரித்து வரும் பணவீக்கத்தை கட்டுப்படுத்துவதற்காகவே இந்த நடவடிக்கை எடுக்கப்பட்டு உள்ளது.
‘வட்டி குறைப்பு’ இனி இல்லையா?
இந்த முறை ரெப்போ வட்டி உயர்த்தப்பட்டதுடன், ரிசர்வ் வங்கியின் கொள்கை நிலைப்பாட்டிலும் முக்கிய மாற்றம் செய்யப்பட்டு உள்ளது. இதுவரை இருந்த ‘நடுநிலை’ (Neutral) நிலைப்பாட்டிலிருந்து ‘கண்காணிப்புடன் கூடிய இறுக்கம்’ (Calibrated Tightening) என்ற நிலைப்பாட்டுக்கு மாற்றப்பட்டு உள்ளது. இதன் அர்த்தம், குறுகிய காலத்தில் வட்டி குறைப்பதற்கான வாய்ப்பு இல்லை என்பதுதான். பணவீக்கம் தொடர்ந்து அதிகரித்தால், மேலும் வட்டி உயர்த்துவதற்கான வாய்ப்பையும் ரிசர்வ் வங்கி திறந்து வைத்துள்ளது.
கடன் வாங்கியவர்களுக்கு கூடுதல் சுமை
ரெப்போ வட்டி உயர்வின் நேரடி தாக்கம் வங்கிக் கடன் வாங்கியவர்களிடம் தெரியக்கூடும். குறிப்பாக வீடு, வாகனக் கடன் உள்ளிட்ட, Floating Rate Loans என்று சொல்லப்படும் வட்டி விகிதம் மாறக்கூடிய கடன்களின் வட்டி அதிகரிக்கலாம். இதனால் மாதாந்திர EMI உயரும் அல்லது EMI தொகையை மாற்றாமல் வைத்திருந்தால், கடனைத் திருப்பிச் செலுத்த வேண்டிய காலம் நீளும்.
மாதாந்திர தவணையில்...
உதாரணமாக, 15 ஆண்டுகளுக்கு ரூ.1 கோடி கடன் பெற்றிருப்பவருக்கு, வட்டி விகிதம் 8.50 சதவீதமாக இருக்கும் நிலையில், இந்த 25 அடிப்படைப் புள்ளிகள் உயர்வால் மாத EMI சுமார் ரூ.1,471 வரை அதிகரிக்கலாம். அதாவது மாதத்திற்கு சுமார் ரூ.1,500 கூடுதல் சுமை ஏற்படலாம்.
15 ஆண்டுகளுக்கு ரூ.25 லட்சம் வீட்டுக்கடனை 8.50% வட்டியில் பெற்றிருந்தால், 25 அடிப்படைப் புள்ளிகள் வட்டி உயர்வுக்குப் பிறகு EMI சுமார் ரூ.24,618-ல் இருந்து ரூ.24,978 ஆக உயரும்.
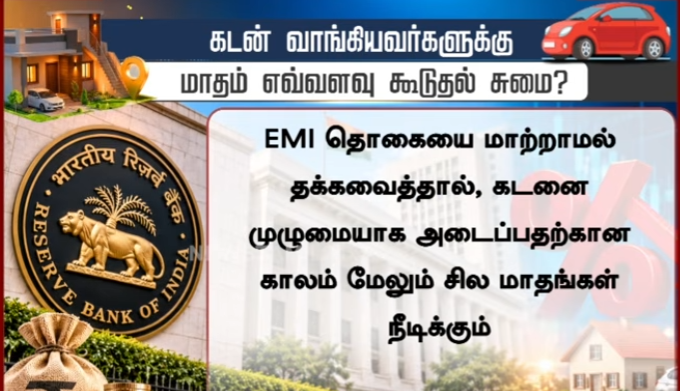
அதாவது மாதத்திற்கு சுமார் ரூ.360 கூடுதல் செலவாகும். மாதாந்திர தவணையை மாற்றாமல் வைத்திருந்தால், கடனை அடைக்கும் காலமும் சில மாதங்கள் நீளும்.
மாதாந்திர செலவில்...
இதனால், ரெப்போ வட்டி உயர்வு என்பது வங்கிகளுக்கும் ரிசர்வ் வங்கிக்கும் இடையிலான கொள்கை முடிவு மட்டுமல்ல, ஏற்கெனவே கடன் வாங்கி இருக்கும் குடும்பங்களின் மாதாந்திர செலவிலும் நேரடியாக பிரதிபலிக்கக்கூடிய முடிவாக மாறியுள்ளது.
Recent News


© Copyright Newstamil 24x7 2026. All rights reserved